
Levantamento realizado pela Topaz aponta o interesse proporcional por soluções financeiras digitais nas unidades federativas do país
O avanço da bancarização digital e a adesão a novos meios de pagamento vêm transformando a relação dos brasileiros com os serviços financeiros.
Segundo o Banco Central, o Pix foi o instrumento de pagamento que mais cresceu em quantidade de transações em 2024, com participação de 47% das operações realizadas no último trimestre do ano, excluindo pagamentos em espécie.
No mesmo período, os cartões também avançaram, com aumento nas transações de crédito, débito e pré-pago.
Esse movimento acompanha a expansão de soluções que tornam produtos bancários e serviços financeiros mais acessíveis no ambiente digital. Além da praticidade no dia a dia, a integração dessas ferramentas modifica a forma como os consumidores realizam pagamentos e administram suas finanças.
Nesse contexto, observar em que regiões o interesse por esses recursos é maior ajuda a identificar como a digitalização financeira se distribui pelo país.
Quais regiões brasileiras mais concentram o interesse por carteiras digitais?
Um estudo realizado pela Topaz, empresa de tecnologia especializada em soluções financeiras digitais, com base no volume médio mensal de buscas no Google Brasil para o termo “carteira digital” entre julho/2025 e junho/2026, proporcional a 100 mil habitantes, revelou os estados brasileiros que mais buscam pelo serviço.
O estudo leva em consideração apenas dados de buscas no Google Brasil, não refletindo, portanto, intenções de compra ou comportamentos para além do ambiente digital.
A distribuição chama atenção pela concentração no Sudeste, Centro-Oeste e Sul. São Paulo lidera o ranking, enquanto Rio de Janeiro e Espírito Santo também aparecem entre os dez primeiros. A presença do Distrito Federal logo atrás do estado paulista reforça a relevância de grandes centros urbanos e econômicos para a procura por soluções financeiras digitais.
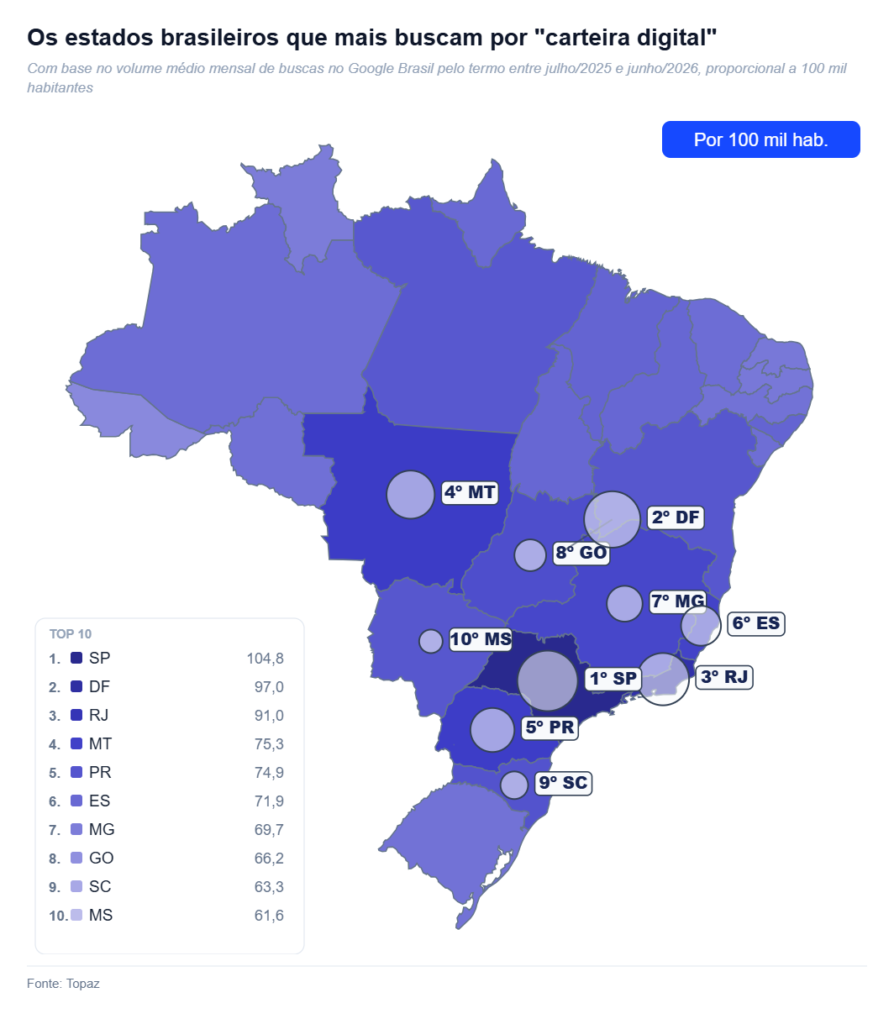
O Centro-Oeste também ganha destaque, com Mato Grosso na quarta posição e Goiás e Mato Grosso do Sul entre os dez primeiros. O resultado mostra que o interesse por carteira digital não se limita aos principais mercados do Sudeste.
A presença de três estados da região em diferentes posições indica uma demanda relevante fora dos grandes eixos tradicionais.
No Sul, Paraná e Santa Catarina também aparecem entre os dez primeiros, ampliando a distribuição regional do interesse. Assim, embora São Paulo se destaque na liderança, o ranking mostra uma procura proporcional por carteira digital espalhada por diferentes polos econômicos.
O resultado reforça a expansão das soluções financeiras digitais para além de uma única região do país.
O que é carteira digital?
A carteira digital funciona como uma versão virtual da física, permitindo reunir no dispositivo eletrônico informações utilizadas para pagamentos, especialmente cartões de crédito e débito.
Na prática, depois de cadastrar o cartão, é possível aproximar o smartphone de uma máquina de pagamento compatível com a tecnologia necessária para realizar a transação.
A popularização desse recurso aparece nos hábitos dos consumidores. De acordo com levantamento recente da Morning Consult, o Brasil é o quarto país que mais utiliza carteiras digitais no mundo.
Para que serve uma carteira digital?
Entre as principais funções estão:
- Proteção nas transações: como o cartão físico não precisa estar sempre à mão, há menos exposição a perdas ou clonagens durante compras presenciais. O dispositivo também pode exigir senha, biometria ou reconhecimento facial para autorizar os pagamentos.
- Acompanhamento dos gastos: os cartões cadastrados podem ser adicionados ou removidos conforme a necessidade, enquanto as operações ficam registradas digitalmente. Isso facilita a consulta das movimentações e sua inclusão no controle do orçamento.
- Pagamentos em diferentes dispositivos: celulares e smartwatches compatíveis podem ser utilizados para realizar compras, permitindo que o pagamento seja feito mesmo quando o cartão físico não está disponível.
O crescimento das soluções financeiras digitais no ecossistema bancário nacional
A expansão das soluções financeiras digitais acompanha uma transformação mais ampla na forma de acessar e utilizar os serviços bancários. O Pix, por exemplo, ampliou a possibilidade de realizar transferências e pagamentos de forma imediata, enquanto novas funcionalidades, como o Automático, ampliaram suas possibilidades de uso.
Paralelamente, a tecnologia de aproximação permite pagamentos com cartões, celulares e relógios inteligentes. As carteiras digitais centralizam cartões no smartphone, enquanto a tokenização substitui dados sensíveis por códigos específicos para aumentar a segurança das operações.
Biometria e reconhecimento facial também passaram a participar da autenticação de pagamentos.
Esse processo alcança ainda a relação com os próprios bancos. A abertura de contas por aplicativos, o atendimento digital e a concentração de diferentes serviços em uma mesma plataforma reduziram etapas e burocracias que antes dependiam do atendimento presencial. Com isso, a jornada financeira tornou-se mais integrada, rápida e acessível.
Ao centralizar operações, reduzir burocracias e ampliar a autonomia dos usuários, a tecnologia aproxima diferentes produtos bancários do cotidiano e contribui para consolidar a migração de parte da experiência financeira para o ambiente digital.