


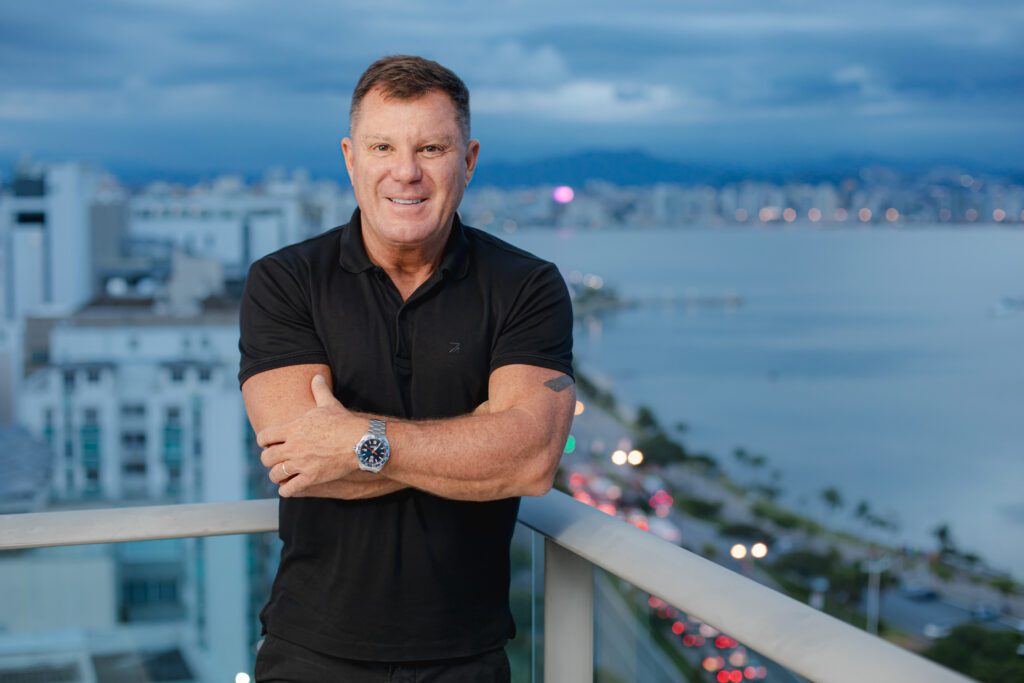
Nova infraestrutura da duplicata escritural aumenta a rastreabilidade dos recebíveis e pode mudar a forma como financiadores avaliam o risco das empresas; para Edson Silva, presidente da Nexxera, histórico financeiro tende a ganhar peso na concessão de crédito
Durante muito tempo, o acesso ao crédito empresarial esteve fortemente associado ao relacionamento entre a companhia e as instituições financeiras. Para pequenas e médias empresas, essa relação pode ser ainda mais relevante, já que a disponibilidade de informações para avaliar o risco nem sempre é equivalente àquela existente em grandes companhias. A evolução da infraestrutura de recebíveis, porém, começa a mudar essa dinâmica ao tornar os dados transacionais mais estruturados, rastreáveis e disponíveis para análise.
A duplicata escritural está no centro dessa transformação. Ao substituir o título convencional por um registro eletrônico, o novo modelo permite acompanhar, com fidelidade, informações sobre emissão, titularidade, negociações, garantias e liquidação. Para o Banco Central, a iniciativa busca reduzir assimetrias de informação e aumentar a segurança das operações, criando condições para ampliar o acesso ao crédito e, em certos casos, a concorrência entre financiadores.
Na avaliação de Edson Silva, presidente da Nexxera, o impacto mais relevante pode estar na capacidade de transformar o histórico das operações comerciais em informação útil para o mercado de crédito. “Estamos falando de uma mudança que vai além da digitalização de um título. Quando os recebíveis passam a ter uma existência eletrônica, rastreável e padronizada, cria-se uma base de informações que pode ajudar o mercado a compreender melhor a capacidade de pagamento e a qualidade da operação de uma empresa”, afirma.
Do relacionamento bancário ao histórico financeiro
A mudança pode ser particularmente relevante para PMEs. Uma empresa menor pode não ter o mesmo histórico de relacionamento bancário, volume de garantias ou demonstrações financeiras de uma companhia de grande porte. Por outro lado, pode apresentar um histórico consistente de vendas, recebimentos e relacionamento entre empresas.
“Uma empresa pode ser pequena em faturamento, mas ter uma carteira de recebíveis saudável, clientes recorrentes e um histórico de pagamentos consistente. Se essas informações estiverem estruturadas e puderem ser verificadas, elas passam a contar com um ativo real lastreado em ativos financeiros para a avaliação de risco. O crédito deixa de olhar apenas para o tamanho da empresa e passa a enxergar melhor a qualidade do ativo”, explica Silva.
O desenho da nova infraestrutura também permite que as duplicatas sejam negociadas com diferentes financiadores, incluindo bancos e fintechs. Para o Banco Central, esse ambiente pode aumentar a competição e ampliar as alternativas de financiamento para as empresas.
O recebível como uma nova camada de informação
Nesse cenário, a chamada recebívelização representa uma mudança de perspectiva. O recebível deixa de ser apenas o valor que uma empresa espera receber ou pagar no futuro e passa a funcionar, também, como um ativo real lastreado por um negócio real entre empresas.
Uma venda a prazo gera um recebível que pode ser registrado, acompanhado, negociado ou utilizado como garantia. Quanto mais estruturadas forem essas informações, maior tende a ser a capacidade dos financiadores de avaliar a qualidade da operação e o risco envolvido.
“Quando se consegue enxergar melhor a origem, a qualidade e o comportamento dos recebíveis, o financiador passa a ter mais elementos para avaliar o risco. Isso pode beneficiar empresas que têm uma operação saudável, mas que historicamente encontraram dificuldades para demonstrar para o mercado”, destaca o executivo.
Dados podem reduzir a assimetria no crédito
Para a Nexxera, a discussão sobre duplicata escritural precisa, portanto, ser ampliada. A questão não é apenas tornar o processo mais digital, mas criar uma infraestrutura capaz de aproximar o mercado financeiro da realidade operacional das empresas.
“O grande potencial está em transformar dados que já existem na operação comercial em informação financeira qualificada ou ativo real reconhecido. Quanto mais confiável e rastreável for essa informação, menor tende a ser a assimetria entre quem busca crédito e quem precisa avaliar o risco. Isso pode abrir espaço para uma relação mais eficiente entre empresas e financiadores”, diz Silva.
Com a duplicata escritural, os tradicionais critérios utilizados na análise de crédito devem mudar e ser analisados em tempo real, baseados nas transações das empresas, tornando-se uma nova camada de informação à avaliação das empresas. Nesse sentido, o movimento pode representar uma mudança de paradigma: da empresa que precisa provar que merece crédito para o recebível que ajuda a demonstrar a capacidade de geração de caixa do negócio.
“Estamos caminhando para um mercado em que o recebível poderá falar mais sobre a empresa. A qualidade e a previsibilidade dos fluxos financeiros passam a ser elementos importantes para construir confiança. Para as PMEs, isso pode significar uma oportunidade de transformar a própria operação comercial em uma ferramenta para ampliar as possibilidades de acesso ao crédito”, conclui o presidente da Nexxera.